
2026年7月11日,中国航发一句“有些难,干着干着就过了”刷屏全网。这句轻描淡写的话背后,是CJ-1000A完成全部适航试验、进入取证收尾阶段的隐晦官宣。国产大飞机的发动机,很快就能量产了。
一台发动机,卡了1500架订单
先看一组扎心的数字。
截至2026年7月,C919累计订单接近1500架,但是2025年全年才交付15架,上海临港总装基地明明有年产150架的制造能力,产能利用率却只有十分之一。
问题不在机身,在发动机。
C919目前搭载的LEAP-1C发动机由美法合资的CFM国际生产,最终审批权握在美方手里。2025年,美国对该型号发动机断供36天,复供之后又把审批规则改成“一机一证”模式,人为拉长审核周期。
结果就是每年放给中国的配额,最多只够装配25架C919。
上千架订单趴在计划表上,交付节奏被别人一只手掐着。这不是市场问题,是主动权问题。
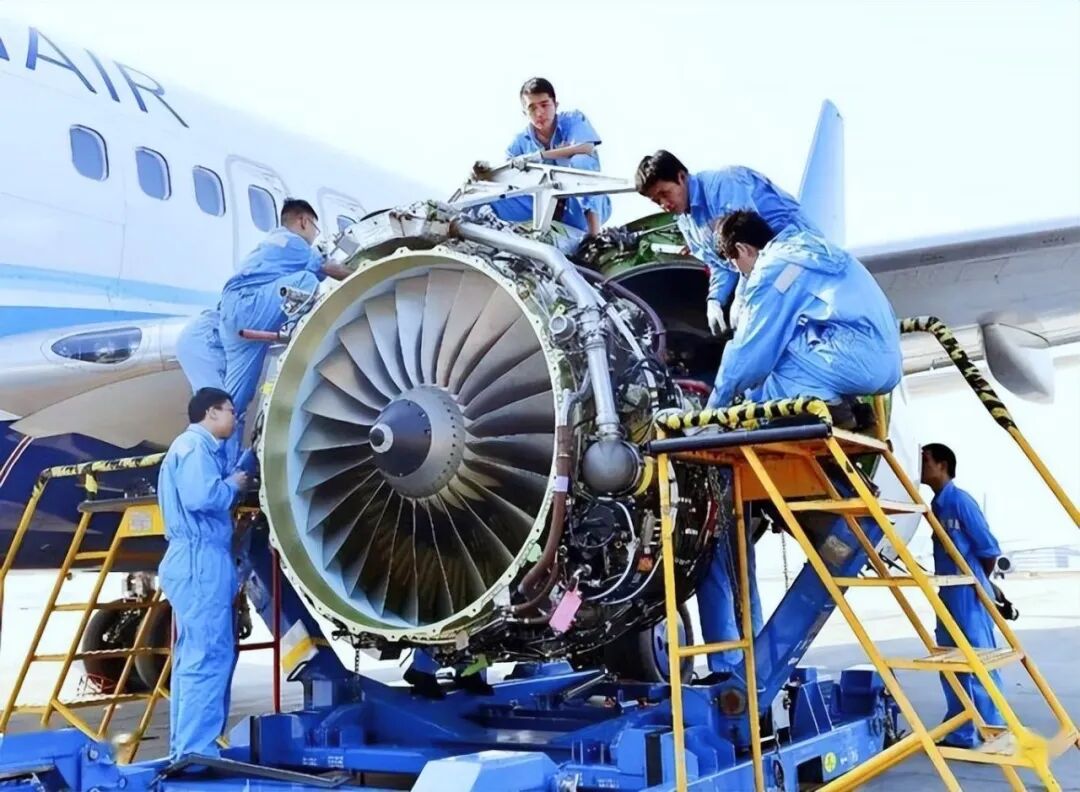
6142小时,91.4%国产化率
CJ-1000A的突破,用几个数字就能说清。
极限测试的时长是6142小时,国产化率是91.4%,攻坚的周期是14年
在这三个数字当中,最关键的是国产化率91.4%,剩下那不到10%的部分,主要处在部分高温合金原材料和精密轴承部件,而替代办法正在同时推进,它不算是整机的要害所在。
6142小时的极限测试意味着什么?国际民航通行标准中,涡扇发动机适航取证的耐久性验证门槛在3000小时左右,CJ-1000A的测试时长翻了一倍不止。高空台试验、结冰试验、吞鸟试验、外物撞伤试验,每一项都严格把关。
更值得关注的是审定主体。这次是由中国民航局CAAC独立完成适航审定,不再依附于美国FAA或欧洲EASA的规则体系。
一套属于中国自己的航发评判标准,从此建立起来了。
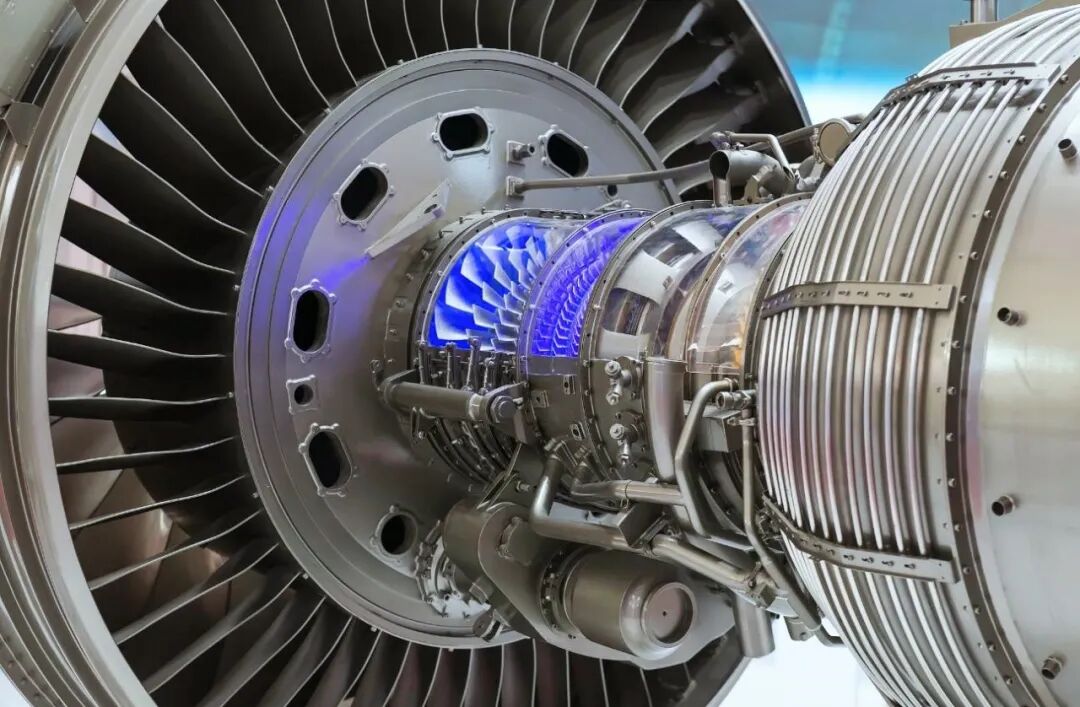
时间表已经排到2027
按照官方公布的节奏,接下来两年的路径就比较清晰了。
2026年第三季度,装机东航C919做航线验证飞行,2027年,将会正式批量装机,和LEAP-1C一块并行供货,2028年之后,会渐渐过渡到以国产动力为主。
一旦国产发动机形成规模化交付能力,临港基地的年产150架产能就能彻底释放。1500架订单不再是纸面数字,而是可以按季度兑现的交付计划。
这里面还有一笔经济账
LEAP-1C单台采购价格大概是1500万美元,一架C919配两台就是3000万美元,占到整机成本将近三成,CJ-1000A量产之后,单台成本预计会下降30%到40%,再加上后期维护、大修环节全部本土化,每架C919的全生命周期成本至少能压缩数百万美元。
订单越多,这个差额被放大得越明显。
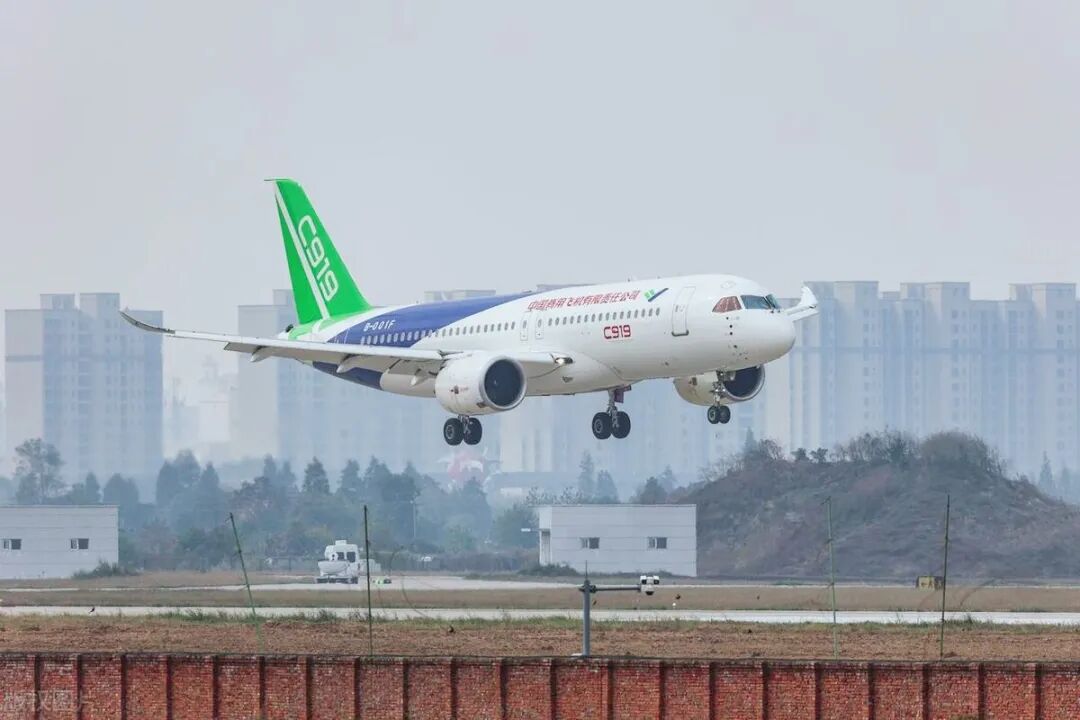
C929的路,也被顺手铺平了
CJ-1000A是窄体客机的动力方案,推力级别在13吨左右。而正在研制的C929宽体客机,需要的是35吨级大推力发动机,对应的国产型号是CJ-2000。
窄体机发动机能自主生产,宽体机发动机的技术路径就有了根基。核心机结构、高压压气机、涡轮叶片冷却工艺、控制系统架构,这些技术模块在CJ-1000A上跑通之后,往CJ-2000上迁移的难度大幅降低。
这就是为什么中国航发这次的意义不能只单单看一台发动机。
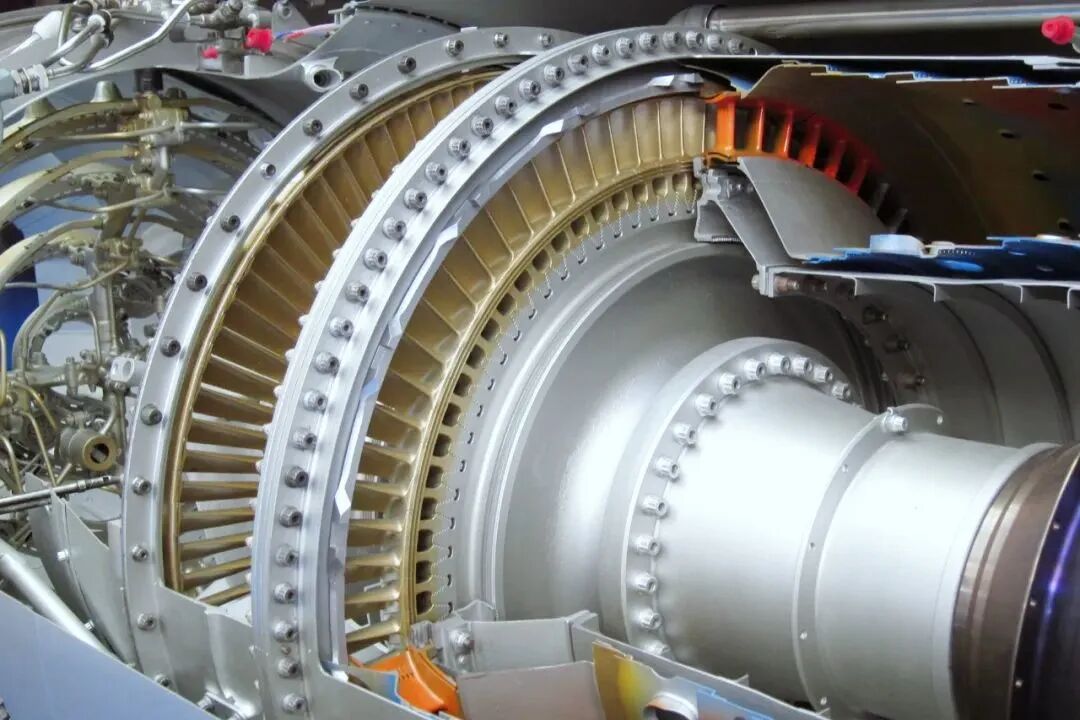
它是一整条产业链的通关。从材料到工艺,从测试到审定,从制造到装配,每一个环节都在这14年里被打磨出来。
被卡脖子的日子,快到头了
回头看C919走过的这些年,最刺痛的从来不是造不出机身,而是造出来了却飞不动。机翼、机身、航电、起落架,样样都能自主,唯独发动机这一环,被人牢牢按在地上。
有些行业,你不干到底就永远不知道自己能干到什么程度。
CJ-1000A的适航试验已经全部完成,可是这不是终点,真正的考验还在后面,航线验证的可靠性数据、量产环节的一致性控制、售后网络的全球覆盖、发动机健康管理系统的成熟度,每一项都还得花几年时间来验证打磨。
但这道最难迈过去的门槛,已经跨过去了。
美方那套“一机一证”的紧箍咒,很快就会失效。因为主动权,从今往后牢牢的握在我们自己手里。
1、本文只代表作者个人观点,不代表星火智库立场,仅供大家学习参考; 2、如若转载,请注明出处:https://www.xinghuozhiku.com/551730.html

