据报道,长江存储正在开发速率高达9600MT/s的LPDDR5X内存,踏足高速移动内存赛道,并直接对标三星、美光等国际巨头,产品计划在武汉Fab 3工厂实现量产。
国产DRAM重大突破!长江存储准备量产9600MT/s的LPDDR5X内存
长江存储的DRAM路线并非临时起意,自2025年10月起,该公司已在Fab 2工厂开展第二代16Gb LPDDR5的研发与测试,速率7500MT/s,月产量约5000片晶圆。
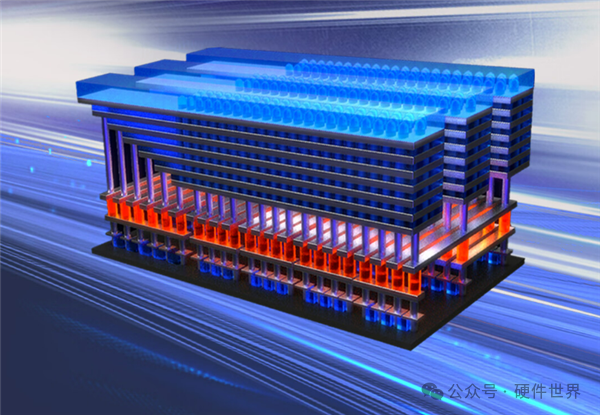
而此次曝光的9600MT/s版本,速率大幅跃升,并首次引入了垂直通道晶体管(VCT)与4F²单元架构,标志着长江存储正从成熟制程向先进DRAM架构快速切换。
4F²架构是这轮技术竞赛的焦点。与传统的6F²架构相比,4F²能将单个存储单元的面积缩减至四倍特征尺寸的平方,理论上可在相同芯片面积内容纳更多单元,从而提升密度、降低成本。
这一路线与长鑫存储此前宣布的4F² DDR5计划形成呼应,显示中国存储厂商正集体押注这一新架构。
有趣的是,美光此前曾公开唱衰4F²,称其不存在可行的微缩路径,密度优势不过是神话。但长江存储和长鑫存储的同步推进,显然让这一判断面临挑战。
国产DRAM重大突破!长江存储准备量产9600MT/s的LPDDR5X内存
Counterpoint Research研究副总裁尼尔·沙阿指出,长江存储在晶圆对晶圆键合技术上的深厚积累,使其在向3D DRAM转型中占据有利位置。其独家的Xtacking技术将存储阵列与外围逻辑电路分开制造再键合,降低了对尖端光刻设备的依赖。
从NAND到DRAM,长江存储的跨界意味着中国存储产业正从单点突破走向全品类竞争。
国产DRAM重大突破!长江存储准备量产9600MT/s的LPDDR5X内存
至于另一家国产内存长鑫,当地时间10月22日,英伟达CEO黄仁勋在德国柏林举办的英伟达GPU技术大会期间接受采访。当被问及是否考虑与中国长鑫存储合作时,黄仁勋回应提到,对此持开放态度。
他表示:“我们与中国公司合作,几乎整个世界都在供应链的某个环节与中国公司合作。中国在底层基础设施技术方面非常出色,没有哪个国家在制造业方面比中国更强。”
本次采访中,针对市场担忧的内存供给过剩问题,黄仁勋认为到2029年不太会出现内存供应过剩的局面。
在他看来,“内存的一个真正好处是,你总是可以用得更多”。AI算力持续扩张,会不断拉动HBM、DDR等各类存储需求上涨。
值得一提的是,就在本次采访的几天前,也就是当地时间10月19日,黄仁勋在与德国总理默茨交流时点出了中国的优势:中国是当今唯一一个制造业和计算机产业两手抓的国家。
他表示,“中国的优势在于,他们进入自己的工业革命(或者说经济转型)的时候,正好赶上了计算机产业时代,他们的计算机化程度很高。中国大概是当今唯一一个既深度扎根于制造业,又深度扎根于计算机科学,并且在两者之间都非常自如的国家。”
而黄仁勋此番表态里被问及的长鑫存储,正是国内DRAM赛道的龙头,也是当前全球第四大DRAM原厂。
长期以来,三星、SK 海力士、美光三家企业垄断全球DRAM市场,长鑫存储是少数拥有DRAM完整研发、制造、封测一体化能力的厂商。
根据Counterpoint Research追踪数据,长鑫存储在2026年第二季度按营收计拿下全球DRAM市场10%的份额,比一年前多150%。
黄仁勋回应与长鑫存储合作:持开放态度 没有哪个国家在制造业比中国更强
至于内存本身,最近不少业内声音开始看空后续内存芯片市场的供需走势,英伟达CEO黄仁勋在最新的公开采访里直接给出了明确的判断,给持看空观点的人提了醒。
黄仁勋周四接受媒体采访时公开表态,至少到2029年之前,全球内存芯片行业都不太可能出现此前不少人担忧的产能全面过剩情况。
就在这次表态的一周之前,资本市场受市场普遍存在的产能过剩、需求放缓担忧影响,整个存储板块的上市个股遭遇了集中抛售,股价出现了不小的集体回调。
黄仁勋在采访里指出,内存这一品类的核心优势在于,行业永远能找到足够的场景消化更多的内存容量,不存在用不完的情况。
他补充说明,面向AI算力场景的高带宽内存HBM,在未来数年内仍会保持持续广泛的采用趋势,对应的需求缺口会长期存在。
黄仁勋进一步透露,英伟达是全球首家把原本在手机端广泛采用的LPDDR内存引入到数据中心算力设备的企业。
这一技术路径落地之后,他们可以提供比当今市面上其他任何同类产品能效高出一倍的算力输出,后续英伟达也会持续大量采购使用这类内存产品。
不少半导体行业分析师表示,黄仁勋的这次公开表态相当于给当下波动剧烈的存储板块注入了很强的信心,AI算力场景持续爆发带来的海量内存需求,会完全消化未来几年的全部新增产能,此前市场上看空内存需求、担忧产能过剩的判断,本质上是完全没有把AI产业爆发带来的增量内存需求纳入计算范畴。
降价难!黄仁勋:内存过剩情况2029年都不会看到 反正英伟达疯狂用
内存短缺之下厂商的日子也不好过,2026年第三季度全球PC出货量遭遇断崖式下跌。Counterpoint Research数据显示,当季全球PC出货量仅5700万台,同比暴跌21%,较2025年同期的7220万台减少超1500万台。
Omdia统计的降幅为21.2%,出货5810万台;IDC口径下降20.1%至6270万台。尽管各机构统计口径略有差异,但超20%的跌幅已成为行业共识。
这场暴跌的根源并非需求突然消失,而是上游零部件成本的失控。Counterpoint明确指出,内存及其他组件成本持续推高PC价格,直接抑制了终端需求。
Omdia进一步披露,DRAM与SSD在PC物料成本中的占比已从通常的约15%急剧攀升至近40%,价格涨幅超过四倍。换言之,一台PC近四成的成本,被内存和固态硬盘吃掉了。
21%只是开始!Q4出货量还要再跌27%:PC厂商被内存逼到墙角
AI数据中心对存储产能的虹吸效应是这轮涨价的底层推手。三星、SK海力士、美光等原厂将先进制程产能优先分配给HBM和服务器DDR5,通用消费级DRAM供给被持续挤压。内存价格飙升直接抬高了整机售价,而价格上涨又反过来压制了消费需求,形成恶性循环。
21%只是开始!Q4出货量还要再跌27%:PC厂商被内存逼到墙角
厂商层面,头部品牌全线承压。联想以1490万台出货量、26.3%的份额保持第一,但同比仍下降23%。惠普降幅高达31%,戴尔同样出现两位数下滑。苹果则凭借MacBook Neo的高端定位,成为前五中唯一份额逆势增长的厂商。
更令人担忧的是,下滑远未触底。Counterpoint预测,2026年第四季度全球PC出货量同比降幅将进一步扩大至27%。Omdia亦预计2026年全年PC市场将下滑24%,2027年可能再降7%。
1、本文只代表作者个人观点,不代表星火智库立场,仅供大家学习参考; 2、如若转载,请注明出处:https://www.xinghuozhiku.com/554257.html